


CWMoney - 存錢記帳、發票記帳、理財分析、管理預算
4,632.64K Arvustused
Rakenduse andmed
- Versioon
- 5.4.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- MONEY & CMoney Inc.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Raharakenduse usaldus ei sõltu ainult sellest, kui ilusad graafikud see koostab. Mina vaatan ka seda, kas kasutaja saab aru, milliseid andmeid ta ise sisestab, kuidas kontod ja pearaamatud on eristatud ning kas rakendus sobib tema sooviga rahaasju käsitsi kontrollida. CWMoney on Androidi finantsrakendus, mille puhul on keskmes arvepidamine, eelarved ja analüüs; see lähenemine eeldab, et kasutaja osaleb oma andmete korrashoius aktiivselt.
See on oluline vahe võrreldes lahendusega, mis püüab kogu raha jälgimise taustal automaatselt ära teha. Siin ei tasu eeldada, et saad lihtsalt rakenduse avada ja leiad alati täieliku pildi ilma enda sisestusteta. Kui sulle meeldib enne otsustamist ise tehingud üle vaadata, võib käsitsi juhitav töövoog olla eelis. Kui sinu peamine soov on võimalikult vähese vaevaga automaatne koondvaade, tasub valida lahendus, mis sobib just selle ootusega.
Millist kontrolli kasutaja tegelikult vajab?
Enne alustamist mõtle läbi, kas soovid luua eraldi vaated isiklikele kuludele, pere ühistele väljaminekutele või säästudele. Konto ja kategooria rolli selgeks tegemine aitab hoida hilisemad aruanded arusaadavana. Samuti tasub ette otsustada, kes ühises pearaamatus kirjeid lisab ja millise kokkuleppe järgi kulusid liigitatakse. See pole ainult seadistus: see on kasutajatevaheline kokkulepe, mis määrab, kui usaldusväärne ühine ülevaade lõpuks on.
Kui jagad finantsinfot kellegi teisega, piirdu praktiliseks arvestuseks vajalike kirjetega. Märkmetesse või kirjeldustesse ei tasu lisada tundlikke detaile, mida eelarve mõistmiseks vaja pole. Selline tagasihoidlik harjumus hoiab isikliku arvepidamise selgemana ja vähendab liigse info kogunemist. Minu meelest on see eriti kasulik ühise pearaamatu puhul, kus mõlemad osapooled võivad hiljem kirjeid vaadata.
Igapäevane kasutus ilma liigse seadistamiseta
Kujuta ette tavalist päeva: hommikul ostad kohvi, pärast tööd käid toidupoes ning õhtul kannad osa rahast säästudesse. Kui märgid ostud jooksvalt üles ja hoiad ülekande eraldi tarbimiskulust, saad kuu lõpus palju õiglasema pildi sellest, millele raha tegelikult kulus. Kui kõik kirjed lähevad samasse kategooriasse või konto alla, võib graafik küll täituda, kuid selle põhjal on raskem otsustada, mida muuta.
Kasulik nipp on teha kulude sisestamine päeva lõpus lühikeseks rutiiniks, mitte lükata seda terve nädala jagu edasi. Nii on arveid ja ostude konteksti lihtsam meenutada. Kui jääb mõni kirje ebaselgeks, märgi see esialgu üldisemalt ja korrasta kuu ülevaatusel, selle asemel et iga kord ideaalset kategooriat taga ajada. Nii ei muutu täpne arvepidamine omaette koormavaks projektiks.
Millal valida teistsugune rahahaldusviis?
Tavaline pangarakendus on sageli parem siis, kui sinu küsimus on lihtsalt „mis mu saldo praegu on?” või soovid pangatehinguid vaadata ilma eraldi arvepidamist pidamata. Märkmik sobib inimesele, kes tahab ainult mõnda kulu üles kirjutada. Tabel võib olla parem neile, kes eelistavad ise oma valemeid, kategooriaid ja ülevaateid kujundada. CWMoney paikneb nende vahel: see pakub valmis kontode, eelarvete ja graafikute raamistikku, kuid eeldab ikkagi sinu enda järjepidevat sisestamist.
Kui kasutad rohkem kui üht kontot või tahad perega ühiseid säästmiseesmärke jälgida, on selline struktuur praktiline. Kui aga sul on üks konto, vähe tehinguid ja puudub huvi kuupõhiste võrdluste vastu, võib rakenduse mitmekülgsus olla tarbetu lisatöö. Enne pikema ajaloo loomist tasub proovida lihtsat seadistust ja hinnata, kas sa päriselt avad aruandeid ning kasutad neid otsuste tegemiseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
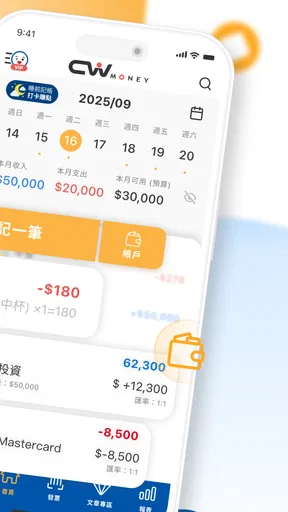
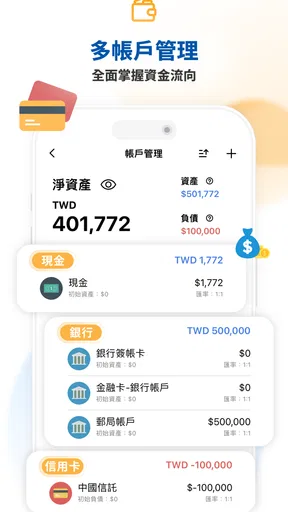
Kui otsid Androidi jaoks rahahaldusrakendust, mis ei piirdu ainult ühe kulurea lisamisega, jäi CWMoney mulle silma eelkõige oma mitme konto, eelarvete ja finantsgraafikute kombinatsiooniga. See on tasuta finantsrakendus, mille on loonud MONEY & CMoney Inc., ning selle mõte on muuta igapäevane raha jälgimine süsteemsemaks: tulud ja kulud saab arvepidamise kaudu üles märkida, raha võib jagada eri kontode vahel ning suuremat pilti saab vaadata analüüside abil.
Minu hinnangul sobib see kõige paremini inimesele, kes on valmis oma rahaasjadesse natuke rohkem süvenema kui lihtsalt kuu lõpus pangakonto saldot kontrollima. Samal ajal ei ole tegu rakendusega, mille väärtus avaldub ainult keerukates aruannetes. Ka tavakasutaja saab alustada lihtsast kulude sisestamisest ning liikuda hiljem eelarvete ja ühiste pearaamatute juurde. Just see kasvuruum on üks selle tugevusi, kuid nõuab ka esimestel kasutuskordadel veidi kannatust.
Kui kiiresti saab igapäevase rahaasjade jälgimisega alustada?
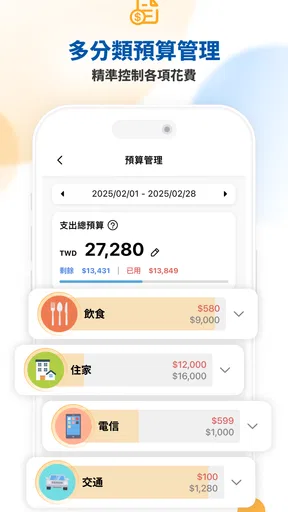
Esimene mulje sõltub sellest, mida sa rakenduselt ootad. Kui soovid ainult kiiret ostu ülesmärkimist, võib mitme konto ja eelarve loogika tunduda alguses suurem kui sinu vajadus. Kui aga sul on näiteks eraldi igapäevane konto, säästukonto ja ühine majapidamisraha, muutub see ülesehitus üsna mõistlikuks. Selle asemel et kõike ühte nimekirja kuhjata, saad oma rahavood eraldi hoida ja hiljem vaadata, milline osa kulub tegelikult elamisele.
Minu jaoks on tähtis, et selline rakendus ei sunniks kasutajat iga kord pikka vormi täitma. CWMoney mõte on teha arvepidamine võimalikult korduvaks ja korrastatud tegevuseks. Kui kategooriad ja kontod on alguses läbimõeldult paigas, muutub igapäevane sisestamine märksa sujuvamaks. Hea nipp on alustada väheste, kuid päriselt kasutatavate kategooriatega. Liiga detailne jaotus võib muuta kulude märkimise tüütuks ning siis kaob kogu süsteemi kasu.
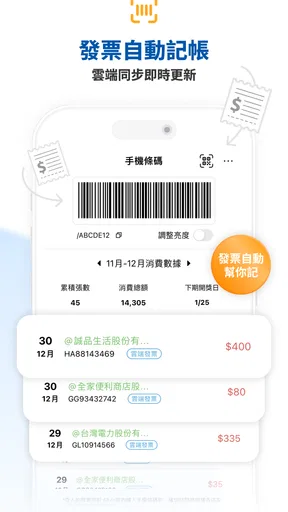
Arvete põhine sisestamine on praktiline just neile, kes kipuvad päeva jooksul mitu väikest ostu unustama. Selle asemel et loota kuu lõpus mälule, saab kulu siduda konkreetse arvega ja hiljem analüüsida, kuhu raha läks. See ei tähenda, et rakendus otsustab sinu eest, kuidas kulusid liigitada. Vastupidi, tulemuse kvaliteet sõltub sellest, kui järjekindlalt sa kontosid ja kategooriaid kasutad.
Kui rakendus hakkab aeglaselt avanema või vajab iga väikese muudatuse järel liigset laadimist, muutub rahapäeviku pidamine kiiresti ebamugavaks. CWMoney siinne väärtus on pigem töövoos kui efektsetes animatsioonides. Igapäevase kasutuse juures ootaksin sellelt kiiret liikumist konto, kulu ja kokkuvõtte vahel, sest just neid tegevusi tehakse kõige sagedamini. Ulatuslikumad graafikud võivad olla sisuliselt raskemad, eriti kui kontosid ja kirjeid koguneb palju, kuid nende eesmärk ei ole pakkuda ainult silmailu, vaid aidata mustreid märgata.
Mida teha enne esimese kuu alustamist?
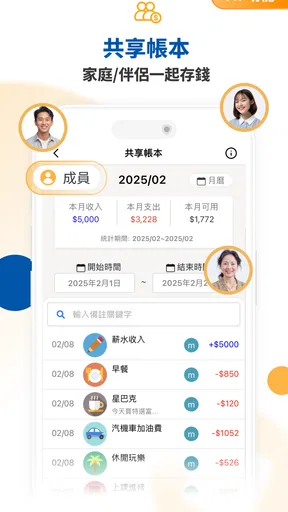
Ma soovitaksin enne esimese kulu lisamist otsustada, kas soovid jälgida ainult enda raha või ka perekonna ühiseid väljaminekuid. Ühised pearaamatud on kasulikud paaridele ja peredele, kuid nende mõte kaob, kui kõik sisestavad andmeid eri loogika järgi. Leppige kokku, millal kasutada majapidamiskategooriat, millal isiklikku kulu ja kuidas käsitleda säästueesmärke. See väike kokkulepe säästab hiljem rohkem aega kui ükskõik milline detailne graafik.
Samuti tasub eristada kontot ja kategooriat. Konto näitab, kust raha tuli või kuhu see paigutatud on; kategooria kirjeldab, mille peale raha kulus. Kui need kaks mõistet segi lähevad, võivad aruanded näida korrastatud, kuid anda vale pildi. Näiteks raha ülekandmine igapäevaselt kontolt säästukontole ei ole sama mis uus tarbimiskulu. Just selliste erinevuste mõistmine teeb CWMoney tugevamaks kui lihtne märkmerakendus.
Kui palju jõudlust nõuab suurem kasutus?
Ühe kuu kulude sisestamine on tavaliselt palju kergem ülesanne kui pikaajalise ajaloo analüüsimine. Kui kasutad rakendust aastaid, lisad mitu kontot, hoiad alles arvekirjeid ja vaatad regulaarselt graafikuid, muutub andmehulk loomulikult suuremaks. Siin ei ole mõistlik hinnata rakendust ainult selle järgi, kui kiiresti üks uus kulu lisandub. Olulisem on see, kas arhiiv jääb ka hiljem kasutatavaks ja kas aruanded aitavad, mitte ei tekita segadust.
Minu praktiline soovitus on teha kord kuus lühike ülevaatus, mitte proovida iga päev kõiki graafikuid läbi vaadata. Igapäevaselt sisesta ainult vajalikud tehingud. Kuu lõpus kontrolli, kas kontode saldod, kategooriad ja eelarved on loogilised. Selline rütm vähendab nii kasutaja enda koormust kui ka vajadust rakenduses pidevalt ringi liikuda.
Kui sul on väga palju väikseid oste, võib sisestamine tunduda koormav isegi siis, kui rakendus ise töötab sujuvalt. Sellisel juhul tasub kasutada korduvate väljaminekute jaoks ühtset nimetamis- ja kategoriseerimisviisi. See muudab hilisema otsingu ja graafikute lugemise lihtsamaks. Veel üks kasulik võte on mitte lisada liiga palju eelarveridu: eelarve peaks näitama otsust, mitte kirjeldama iga võimalikku sendi liikumist.
Usaldusväärsus, taastumine ja kasutamine eri seadmetes
Rahahaldusrakenduse puhul tähendab töökindlus minu jaoks enamat kui seda, et rakendus avaneb. Oluline on, et sisestatud tehingud oleksid arusaadavalt leitavad, kontode eristus püsiks loogiline ja suurem analüüs ei muudaks kogu kasutuskogemust ebamugavaks. CWMoney on mõeldud just selliseks keskseks rahapäevikuks, kus igapäevased kirjed, eelarved ja pikema perioodi graafikud elavad ühes kohas.
Taastumise seisukohalt soovitan pärast suuremat sisestamist kontrollida, kas tehing ilmus õige konto ja kategooria alla. See on lihtne harjumus, kuid eriti oluline siis, kui kasutad mitut pearaamatut või liigud kiiresti erinevate vaadete vahel. Vale konto alla lisatud kulu võib hiljem paista nagu ebatäpne eelarve, kuigi tegelik probleem oli ainult sisestamise hetkel.
Kui rakendus peaks ootamatult sulguma või telefoni kasutus katkema, on kõige olulisem vältida poolelioleva kirje pimesi kordamist. Enne uuesti lisamist vaata üle, kas tehing juba salvestus. Finantsrakendustes võib topeltkirje tekitada rohkem segadust kui üks puuduolev märge, sest see mõjutab hiljem nii saldot kui ka graafikuid. See ei ole CWMoney eripära, vaid praktiline reegel iga digitaalse arvepidamise puhul.
Seadme poolelt on miinimumnõue Android 6.0, mis tähendab, et rakendus on suunatud ka vanematele Android-seadmetele. See on hea uudis kasutajale, kes ei vaheta telefoni sageli. Samas ei saa vanema seadme puhul eeldada sama mugavat tunnet nagu uuemas telefonis, eriti siis, kui ekraan on väike või süsteem töötab juba paljude taustal olevate rakendustega. Graafikute lugemine ja mitme konto vahel liikumine on suuremal ekraanil lihtsalt selgem.
Minu soovitus vanema telefoni omanikule oleks hoida rakenduse töövoog lihtne: kasuta mõistlikku kategooriate arvu, väldi liigset dubleerimist ja tee regulaarselt oma kontode ülevaatus. Nii ei pea iga kasutuskord muutuma suureks andmehalduse projektiks. Uuem telefon ei tee halba eelarvet heaks, kuid sujuvam seade võib muuta järjepideva kasutamise lihtsamaks.
Millal muutuvad graafikud päriselt kasulikuks?
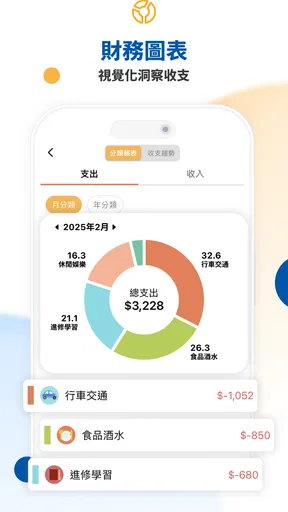
Graafikud ei ole minu meelest CWMoney kõige väärtuslikum osa esimesel kasutuspäeval. Nende kasu ilmub siis, kui andmeid on kogunenud piisavalt, et võrrelda harjumusi ja eelarveid. Näiteks võib kuu kogukulu tunduda normaalne, kuid kategooriate vaade näitab, et mitu väikest ostu kordub pidevalt. Selline muster jääks tavalises pangarakenduses sageli märkamata, sest pank näitab tehinguid, mitte alati sinu enda eelarvelist mõtlemist.
Teine tugev kasutusviis on säästmiseesmärgi sidumine ühise pearaamatuga. Paar võib vaadata, kuidas igapäevased kulud mõjutavad ühist eesmärki, ilma et kumbki peaks kogu perekonna raha ainult oma mälus hoidma. Siin on aga üks oluline kompromiss: ühine süsteem toimib ainult siis, kui mõlemad osapooled sisestavad tehinguid järjekindlalt. Kui üks inimene märgib kõik üles ja teine mitte, muutub graafik küll visuaalselt veenvaks, kuid otsused põhinevad puudulikul pildil.
Võrreldes tavalise pangarakendusega pakub CWMoney rohkem kontrolli selle üle, kuidas sina oma raha mõtestad. Pangarakendus on parem saldo, laekumiste ja pangatehingute kiireks vaatamiseks. CWMoney on kasulikum siis, kui tahad panna raha eelarve, eesmärgi või kategooria konteksti. Võrreldes lihtsa märkmiku või tabeliga on selle eelis valmis struktuur ja graafikud; tabel võib aga olla paindlikum inimesele, kes soovib kõike ise ehitada.
Kellele see sobib ja kellele mitte?
Soovitaksin seda rakendust inimesele, kellel on mitu rahalist eesmärki või kontot ning kes tahab oma kulusid pikema aja jooksul võrrelda. See sobib ka perele või paarile, kes vajab ühist pearaamatut, kuid soovib säilitada selgema ülevaate sellest, millised kulud on ühised ja millised isiklikud. Tasuta kasutus teeb proovimise lihtsaks ning rakenduse vanusepiirang PEGI 3 tähendab, et sisu on suunatud üldisele kasutajaskonnale.
Rakendus võib olla vähem sobiv inimesele, kes tahab täielikult automaatset pangasünkroonimist või ei soovi üldse tehinguid ise üle vaadata. CWMoney tugevus on arvepidamise ja analüüsi kontroll, mitte mõte, et kasutaja ei pea oma rahavoogudele kunagi tähelepanu pöörama. Samuti ei valiks ma seda esimesena inimesele, kellel on vaja ainult üht lihtsat kulunimekirja ja kes ei kavatse kunagi eelarveid ega kontosid kasutada.
Hinna poolest saab alustada tasuta. Rakendusesisesed ostud jäävad vahemikku kaks eurot ja üheksakümmend üheksa senti kuni kakskümmend kaks eurot ja üheksakümmend üheksa senti, kui arveldamine toimub Play kaudu. Minu meelest on mõistlik enne tasulise võimaluse kaalumist kasutada tasuta osa piisavalt kaua, et aru saada, kas mitme konto, eelarve ja graafikute töövoog sobib sinu harjumustega. Finantsrakenduse väärtus ei tule sellest, kui palju funktsioone menüüs leidub, vaid sellest, kas sa kasutad neid järjepidevalt.
Praegune versioon on 5.4.0 ning rakendus on Google Play kasutajate seas laialt levinud: paigaldusi on üle miljoni, keskmine hinne on 4,6 ja hinnanguid umbes sada kaheksateist tuhat. Need numbrid ei asenda isiklikku proovimist, kuid annavad märku, et tegemist ei ole täiesti tundmatu nišitootega. MONEY & CMoney Inc. on arendanud seda juba alates 4. juunist 2011, mis aitab selgitada, miks rakenduse põhifookus on pigem väljakujunenud arvepidamisel kui uudsusel.
Minu lõplik hinnang jõudlusele ja kasutuskogemusele
Jõudluse mõttes hindan CWMoneyt rakenduseks, mille edu sõltub rohkem korrastatud töövoost kui toorest kiirusest. Igapäevane kulude sisestamine peaks olema piisavalt sirgjooneline, kuid mitme konto, ühiste pearaamatute ja finantsgraafikute kasutamisel tuleb arvestada, et rakendus nõuab sinult natuke rohkem tähelepanu. See ei ole puudus inimesele, kes tahab oma raha päriselt analüüsida; see on puudus neile, kes otsivad ainult üht nuppu kiireks märkeks.
Minu kõige praktilisem soovitus on ehitada kasutus üles kolmes etapis. Kõigepealt lisa ainult vajalikud kontod. Seejärel jälgi mõnda aega kulusid ilma liiga keeruliste eelarveteta. Alles pärast seda kasuta graafikuid ja ühiseid pearaamatuid, et otsustada, millised kategooriad või säästmiseesmärgid on tegelikult vajalikud. Nii väldid olukorda, kus rakenduse seadistamine muutub suuremaks tööks kui raha jälgimine ise.
CWMoney on hea valik, kui soovid oma rahaasjadest järjepidevat ja visuaalselt arusaadavat ülevaadet, mitte ainult pangasaldo vaatamist. Selle tugevused on mitme konto haldamine, eelarvestamine, arvepõhine sisestus, ühised pearaamatud ja graafikud. Piirang on see, et need võimalused annavad tulemuse ainult siis, kui kasutaja hoiab oma sisestused korras. Kui oled selleks valmis, soovitan seda proovida; kui tahad maksimaalselt automaatset ja täiesti märkamatut rahahaldust, võiks tavapärane pangarakendus või lihtsam kulupäevik olla sinu jaoks parem.
Minu lõppmulje on seega tasakaalus positiivne. CWMoney ei püüa olla ainult kiire kalkulaator, vaid tööriist, mille abil saab raha liikumist pikema aja jooksul mõtestada. See sobib eriti hästi Androidi kasutajale, kes tahab alustada tasuta, kujundada endale sobiva kontostruktuuri ja liikuda järk-järgult täpsema eelarvestamise poole. Kui järjepidevus on sinu jaoks realistlik, võib sellest saada kasulik igapäevane rahapäevik, mitte lihtsalt rakendus, mis telefoni jääb ja kasutamata ununeb.
Plussid
- Selge kulude ja tulude ülevaade aitab igapäevast eelarvet paremini jälgida.
- Arvete registreerimine vähendab paberarvete kadumise riski.
- Eelarvehaldus toetab säästmiseesmärkide seadmist ja kulupiiride järgimist.
- Finantsanalüüsi vaated aitavad märgata korduvaid ja liigseid väljaminekuid.
- Sobib kasutajatele
- kes soovivad koondada rahaasjad ühte rakendusse.
Miinused
- Hiinakeelne kasutajaliides võib teiste keelte kasutajatele olla raskesti mõistetav.
- Kõigi funktsioonide õppimine võib esmakordsel kasutamisel võtta aega.
- Arvete ja kulude käsitsi sisestamine võib muutuda tüütuks.
- Pilve- või varundusvõimaluste kasutamine võib sõltuda konto seadistustest.
- Mõned funktsioonid võivad olla kohandatud eelkõige Taiwani maksusüsteemile.
Korduma kippuvad küsimused: CWMoney - 存錢記帳、發票記帳、理財分析、管理預算
Mis on CWMoney ja kellele see rakendus sobib?
CWMoney on isikliku rahaasjade haldamise rakendus, mis ühendab kulude ja tulude jälgimise, eelarvete koostamise, arvete ning Taiwani väljastatud elektrooniliste tšekkide haldamise ja finantsanalüüsi. Rakendus sobib kasutajatele, kes soovivad oma igapäevaseid oste kategooriatesse jaotada ning saada parema ülevaate säästmisest. Kuna rakendus on peamiselt hiinakeelne ja mõeldud eelkõige Taiwani turule, võivad mõned funktsioonid mujal piirkonnas olla piiratud.
Milliseid kulusid ja tulusid saab CWMoney abil registreerida?
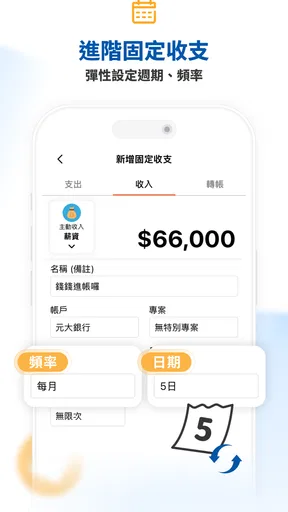
Rakenduses saab sisestada igapäevaseid kulusid ja tulusid, määrata neile kategooriad, lisada märkmeid ning siduda tehinguid konkreetsete kontode või makseviisidega. See võimaldab jälgida näiteks toidukulusid, transporti, oste, arveid ja regulaarset sissetulekut. Pärast andmete kogumist kuvab CWMoney kokkuvõtteid ja graafikuid, mille abil on lihtsam märgata liigset kulutamist ning võrrelda eri perioode.
Kas CWMoney toetab eelarvete koostamist ja finantsanalüüsi?
Jah, CWMoney põhifunktsioonide hulka kuuluvad eelarvete haldamine ja kulutuste analüüs. Kasutaja saab määrata kategooriatele või perioodidele kululimiite ning jälgida, kui palju eelarvest on juba kasutatud. Analüüsi- ja aruandevaated aitavad mõista, millistele valdkondadele raha kõige rohkem kulub. Tulemuste täpsus sõltub siiski sellest, kui järjepidevalt ja korrektselt tehinguid sisestate.
Kas CWMoney abil saab hallata elektroonilisi arveid ja tšekke?
CWMoney sisaldab funktsioone elektrooniliste arvete ehk Taiwani e-arvete ja tšekkide haldamiseks. Need võimalused võivad hõlmata arveandmete salvestamist, kontrollimist ning vajaduse korral loosimiste või võidunumbrite jälgimist. Oluline on arvestada, et see osa rakendusest on seotud Taiwani kohaliku arvesüsteemiga. Eestis või teistes riikides ei pruugi vastavad teenused töötada ning kasutaja ei peaks eeldama Eesti e-arvete automaatset tuge.
Kas CWMoney kasutamine on turvaline ja kas andmeid saab varundada?
Enne CWMoney kasutamist tasub üle vaadata rakenduse küsitavad õigused, privaatsustingimused ning see, kuidas andmeid seadmesse või pilve salvestatakse. Rahalised andmed on tundlikud, mistõttu on soovitatav kasutada seadme ekraanilukku, varukoopiaid ja võimalikke rakendusesiseseid kaitsefunktsioone. Samuti kontrollige enne telefoni vahetamist, kas andmeid saab eksportida või taastada, sest vastasel juhul võib käsitsi sisestatud finantsajalugu kaduma minna.


